
Comprendre le plan comptable et les classes de comptes
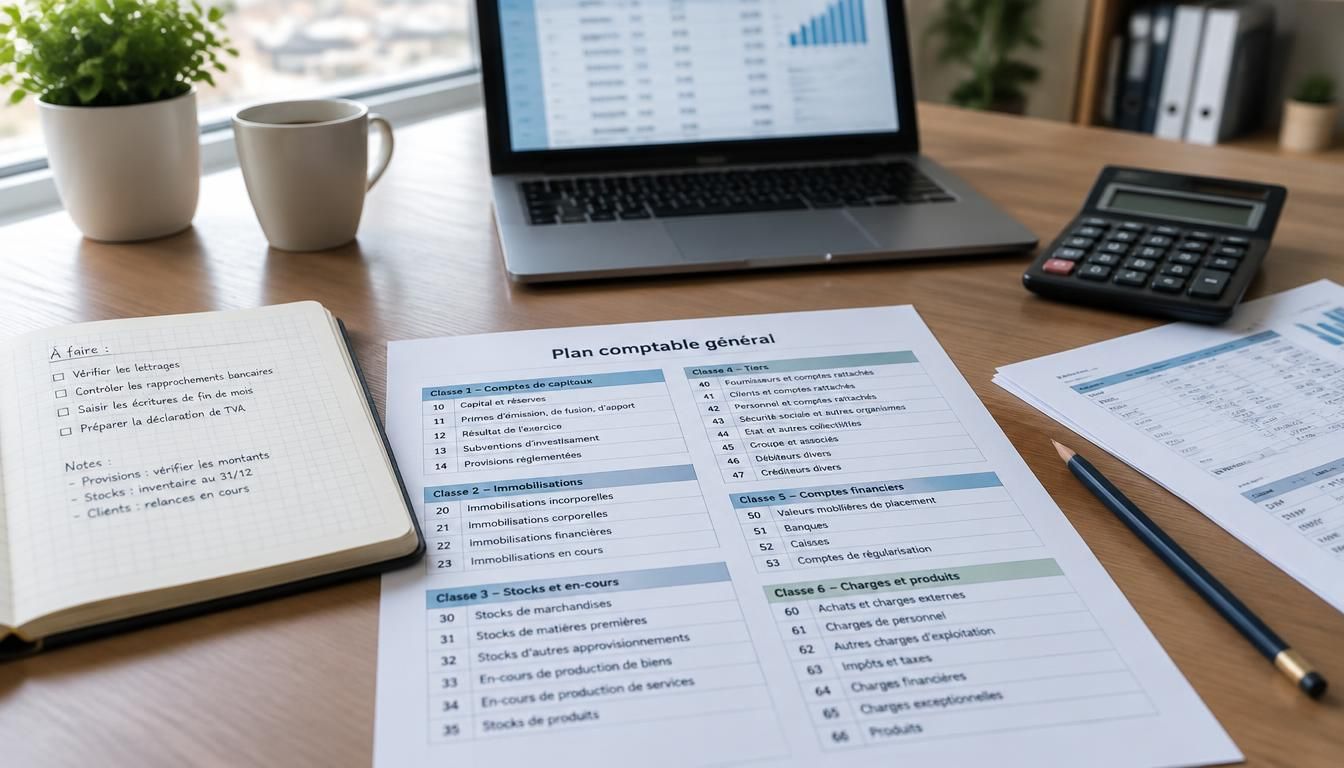
Le plan des comptes comptables est un repère qui vous aide à comprendre, classer et retrouver chaque écriture sans vous perdre dans les chiffres. Il organise la comptabilité du quotidien, du premier achat à la dernière facture, et donne une lecture claire du bilan comme du résultat. En pratique, il permet de savoir où enregistrer chaque opération, garantit une structure cohérente et facilite la consultation des comptes, même si vous débutez. Cette base est essentielle pour lire les données financières avec méthode, sans complexité inutile, et pour suivre l’activité d’une entreprise avec plus de sérénité.
Dans ce guide, vous allez voir comment le plan des comptes comptables s’inscrit dans le référentiel français, pourquoi une classe de comptes simplifie la recherche d’information et comment cette logique aide à mieux organiser les écritures au quotidien. L’idée est simple : comprendre le cadre, puis l’utiliser avec des repères concrets. Si vous avez déjà ouvert un document comptable en vous demandant par où commencer, vous êtes au bon endroit.
Comprendre la logique du référentiel comptable français
Le cadre comptable français repose sur une organisation précise, pensée pour que chaque écriture trouve sa place dans un plan cohérent. Le PCG, ou plan comptable général, fixe cette base commune et donne un langage comptable partagé. Pour un débutant, cela change tout : au lieu d’apprendre compte par compte au hasard, vous suivez une structure logique. Le document de référence sert alors de guide, et le plan devient plus lisible, car chaque rubrique répond à une norme simple à appliquer. Vous pourriez également être intéressé par plan comptable 2025 pdf gratuit.
Dans ce cadre, le référentiel comptable français reste essentiel pour comprendre comment un compte se lit et pourquoi une opération doit être rangée dans une catégorie plutôt qu’une autre. Une même écriture n’a pas le même effet selon qu’elle touche l’actif, le passif ou une charge. C’est là que le PCG joue son rôle général : il donne une structure stable, utile pour la saisie, la révision et la lecture comptable. Vous gagnez ainsi en méthode, sans devoir deviner.
Ce que recouvrent vraiment le plan, le PCG et le plan des comptes
Le plan comptable désigne l’organisation d’ensemble, tandis que le PCG précise le référentiel officiel utilisé en France. Le plan des comptes, lui, correspond à la liste hiérarchisée des comptes que l’on utilise pour enregistrer les opérations. Les trois notions sont proches, mais elles n’ont pas exactement le même rôle. Pour un usage comptable général, cette distinction évite bien des confusions. Pour approfondir ce sujet, consultez notre guide sur plan comptable général détaillé.
| Terme | Rôle principal |
|---|---|
| Plan comptable | Cadre global d’organisation des comptes |
| PCG | Référentiel comptable français de référence |
| Plan des comptes | Liste structurée des comptes à utiliser |
Quand vous lisez un compte 401, par exemple, vous voyez tout de suite qu’il renvoie à un fournisseur. Avec un compte 512, vous identifiez la banque. Cette logique comptable rend la lecture plus rapide et plus fiable, surtout quand les écritures s’enchaînent sur une journée chargée. Le plan général sert donc de boussole, et le PCG de règle commune. Pour aller plus loin, lisez plan comptable général 2025.
Pourquoi le cadre français structure toute la lecture comptable
Sans cadre, la comptabilité devient vite floue. Avec une norme française claire, chaque entreprise peut classer ses opérations de façon comparable et suivre ses comptes avec cohérence. Le plan comptable général évite les interprétations improvisées et facilite le dialogue entre dirigeant, comptable et expert-comptable. C’est un point essentiel si vous voulez comprendre vos chiffres sans jargon inutile. En complément, découvrez plan comptable detaille.
Décrypter les classes de comptes sans se tromper
La classification comptable repose sur des classes numérotées de 1 à 7, et cette logique structure tout le bilan comme le résultat. Une classe regroupe des comptes de même nature, ce qui aide à retrouver rapidement une information comptable. Dans le bilan, certaines classes décrivent l’actif et le passif, tandis que d’autres suivent la charge ou le produit. Cette organisation générale est très pratique quand vous devez analyser une opération sans hésiter.
Voici le cœur de la lecture comptable : les classes 1 à 5 concernent surtout le bilan, et les classes 6 et 7 servent au compte de résultat. Une classe n’est jamais choisie au hasard, car elle reflète la ressource, le stock, la charge ou le produit concerné. En comprenant cette classification, vous gagnez du temps au quotidien et vous limitez les erreurs de saisie comptable.
- Classe 1 : capitaux, dettes et ressources durables.
- Classe 2 : immobilisations et biens destinés à rester dans l’entreprise.
- Classe 3 : stocks et en-cours liés à l’activité.
- Classe 4 : tiers, clients, fournisseurs et comptes de liaison.
- Classe 5 : trésorerie, banque et caisse.
- Classe 6 : charges de l’exercice.
- Classe 7 : produits de l’exercice.
Un achat de marchandise, par exemple, passe souvent par une classe de charge, alors qu’un règlement bancaire mobilise une classe de trésorerie. Cette logique comptable reste stable d’une opération à l’autre, ce qui rend le suivi plus clair. Vous pouvez ainsi relier le bilan et le compte de résultat sans effort inutile.
Les classes 1 à 5 pour le bilan
Les classes 1 à 5 décrivent ce que l’entreprise possède, doit ou détient à un moment donné. L’actif regroupe les biens et créances, tandis que le passif rassemble les ressources et dettes. Cette lecture du bilan permet de voir si la structure financière est équilibrée. Une classe bien choisie donne une image fidèle de la situation.
Les classes 6 et 7 pour le résultat
Les classes 6 et 7 suivent les charges et les produits de l’exercice. Elles servent à calculer le résultat, c’est-à-dire l’écart entre ce que l’entreprise dépense et ce qu’elle gagne. Une charge diminue le résultat, un produit l’améliore. Cette logique rend la lecture comptable plus concrète, même pour une petite journée de saisie.
Comment lire la numérotation d’un compte au quotidien
La numérotation donne un indice immédiat : le premier chiffre indique la grande famille, puis les chiffres suivants précisent le compte. Si vous voyez 606, vous savez que vous êtes dans les achats non stockés. Si vous lisez 445, vous êtes dans la TVA. Cette lecture rapide devient un réflexe utile dès les premières opérations.
Utiliser les comptes au quotidien dans une entreprise
Dans une entreprise, bien utiliser les comptes au jour le jour simplifie toute la gestion comptable. Quand une facture arrive, le bon réflexe consiste à identifier la nature de l’opération avant de saisir quoi que ce soit. Est-ce un achat, une vente, un paiement, un remboursement ? Cette question évite les erreurs et facilite la consultation du document plus tard. Un logiciel comptable aide beaucoup, à condition de garder une méthode régulière.
La pratique montre qu’une organisation simple fait gagner du temps : même une petite activité peut suivre ses écritures avec rigueur si elle classe chaque opération de la même manière. Dans un secteur spécial, comme le commerce ou les services, certaines habitudes de saisie reviennent souvent. L’important est de garder une logique commune pour l’entreprise, afin que la révision comptable reste fluide et que l’activité soit suivie sans stress.
- Vérifier la nature exacte de l’opération avant la saisie.
- Choisir le compte selon le libellé, pas seulement selon le montant.
- Contrôler la TVA et les tiers associés.
- Éviter de mélanger charge, produit et immobilisation.
- Relire les écritures dans le logiciel comptable chaque jour.
Par exemple, une facture fournisseur ne se classe pas comme un simple paiement bancaire, et un achat d’équipement ne se traite pas comme une charge courante. Si vous hésitez, mieux vaut vérifier le terme exact utilisé sur le document. Cette vigilance facilite la gestion et réduit les corrections de fin de mois.
Choisir le bon compte au moment de la saisie
Le bon compte dépend toujours de la nature de l’opération. Une facture d’électricité, un achat de fournitures ou une immobilisation ne suivent pas la même logique. Le logiciel comptable peut proposer des raccourcis, mais vous devez garder le contrôle. Une saisie juste dès le départ évite des corrections longues plus tard.
Les erreurs de classement les plus fréquentes
Les erreurs les plus courantes viennent d’une confusion entre charge et immobilisation, ou entre client et fournisseur. On voit aussi des comptes mal choisis pour la TVA ou la banque. Dans une entreprise, ces erreurs perturbent la lecture comptable et compliquent la révision. Une vérification rapide suffit souvent à les éviter.
Gagner du temps avec une organisation simple et régulière
Un rythme régulier vaut mieux qu’une reprise massive en fin de mois. Si vous classez les pièces au jour le jour, vous facilitez la gestion comptable et la consultation des comptes. Un dossier bien rangé, un logiciel à jour et quelques repères stables suffisent souvent à garder une activité claire.
Pourquoi ce référentiel est indispensable pour piloter les résultats
Le référentiel comptable n’est pas seulement un outil de saisie : il sert aussi à piloter le financier. Quand les charges et les produits sont rangés correctement, l’analyse du résultat devient beaucoup plus lisible. Vous voyez mieux où part l’argent, ce qui rapporte et ce qui pèse sur l’exercice. C’est essentiel pour comprendre la rentabilité sans attendre la clôture annuelle.
Le bilan complète cette lecture financière en montrant la situation à une date donnée. Ensemble, bilan et résultat donnent une vision plus fiable de l’entreprise. Une bonne structure comptable facilite aussi la révision annuelle, car chaque compte a été utilisé avec cohérence. Le chiffre final n’est alors pas une surprise, mais la conséquence logique d’écritures bien tenues.
| Classe | Effet principal sur les états financiers |
|---|---|
| 1 à 5 | Construction du bilan et de la situation financière |
| 6 | Suivi des charges de l’exercice |
| 7 | Suivi des produits de l’exercice |
Quand une charge augmente, le résultat baisse ; quand un produit progresse, le résultat s’améliore. Cette lecture simple aide à repérer les écarts utiles pour la gestion. Vous pouvez ainsi mieux structurer vos décisions, mois après mois, sans attendre la fin de l’exercice annuel.
Ce que révèle la lecture des charges et des produits
Les charges racontent ce que l’entreprise consomme pour fonctionner, tandis que les produits montrent ce qu’elle génère. Cette analyse financière de base permet de comprendre si l’activité couvre ses coûts. Le résultat devient alors un indicateur concret, facile à interpréter.
Comment le bilan aide à suivre la santé financière
Le bilan montre ce que l’entreprise possède et ce qu’elle doit à une date précise. En le lisant avec méthode, vous voyez la solidité de la structure financière. Une bonne répartition des comptes rend la lecture plus fiable et plus utile pour le pilotage financier.
En quoi la révision annuelle devient plus fiable
Quand les comptes sont bien classés toute l’année, la révision annuelle se fait plus vite et avec moins d’écarts. Les contrôles sont plus simples, les justificatifs plus faciles à retrouver et l’analyse plus cohérente. C’est un vrai gain pour la gestion financière.
Apprendre, mémoriser et consulter les comptes plus facilement
Pour progresser, il faut rendre l’utilisation du référentiel plus pratique au quotidien. Une présentation claire aide à mémoriser les grandes familles de comptes, surtout si vous débutez en comptabilité française. Le plus simple est souvent de relier chaque classe à une idée forte : patrimoine, biens, stocks, tiers, trésorerie, charges ou produits. Cette méthode facilite la consultation et rend le document beaucoup plus parlant.
Un support PDF ou un tableau récapitulatif reste très utile pour réviser rapidement avant une saisie. Dans un logiciel, vous pouvez aussi garder quelques repères visibles pour ne pas perdre le fil. Le cadre général devient alors plus facile à retenir, même pour une TPE ou une PME qui n’a pas de service comptable dédié. L’essentiel est de pratiquer souvent, sans chercher la perfection d’emblée.
- Associer chaque classe à une image mentale simple.
- Relire les comptes les plus utilisés chaque semaine.
- Consulter un tableau récapitulatif avant une saisie délicate.
- Utiliser toujours la même logique de classement.
- Vérifier les comptes dans le logiciel comptable après chaque écriture.
- Garder un document de référence à portée de main.
Par exemple, vous pouvez retenir que la banque se trouve dans la trésorerie, que les achats vont souvent en charges et que les ventes alimentent les produits. Avec cette approche pratique, la mémoire travaille mieux et l’utilisation devient plus naturelle. Le français comptable paraît alors moins abstrait et plus concret.
Astuces simples pour retenir les grandes familles de comptes
Pour mémoriser plus vite, regroupez les comptes par logique plutôt que par numéro isolé. La classe 1 parle des ressources durables, la classe 2 des biens, la classe 3 des stocks, la classe 4 des tiers, la classe 5 de l’argent disponible. Cette présentation aide beaucoup à retenir l’essentiel.
Quand consulter un support PDF ou un tableau récapitulatif
Un support PDF devient utile dès que vous doutez d’une classe ou d’un compte précis. Il sert aussi lors de la révision ou d’une consultation rapide avant saisie. En pratique, ce document évite les hésitations et renforce la fiabilité du travail comptable.
Les bonnes habitudes pour progresser vite en comptabilité
La meilleure progression vient d’une utilisation régulière et d’une révision courte mais fréquente. Si vous travaillez souvent les mêmes opérations, vous mémorisez plus vite les réflexes utiles. Avec un logiciel bien paramétré et une présentation claire, vous gagnez en assurance jour après jour.
FAQ – Questions fréquentes sur la lecture des comptes
À quoi sert concrètement un référentiel comptable ?
Il sert à classer les opérations de façon cohérente, à lire le bilan et à suivre le résultat. Pour une entreprise, ce cadre comptable reste essentiel, car il facilite la gestion et la comparaison des écritures.
Comment reconnaître la bonne classe pour une opération ?
Commencez par identifier la nature de l’opération : bien, dette, charge, produit ou trésorerie. Ensuite, rattachez-la à la classe correspondante. Cette méthode aide à comprendre la logique du plan comptable français.
Quelle différence entre bilan et compte de résultat ?
Le bilan montre la situation à une date donnée, alors que le compte de résultat suit les charges et les produits sur un exercice. Les deux sont indispensables pour analyser la santé financière.
Le PCG est-il obligatoire pour toutes les entreprises ?
Le PCG constitue la référence comptable française pour la plupart des entreprises. Il donne un cadre général utile pour utiliser les comptes avec méthode et comprendre les règles communes.
Comment apprendre plus vite la logique des comptes ?
Le plus efficace est de pratiquer souvent, de consulter un tableau récapitulatif et de mémoriser les grandes classes par famille. Avec une approche simple, la lecture comptable devient plus naturelle.
Peut-on adapter son organisation comptable à son activité ?
Oui, dans la limite du cadre général, une entreprise peut organiser ses comptes selon ses besoins pratiques. L’objectif reste de comprendre, utiliser et classer les opérations sans perdre la cohérence du bilan et du résultat.
Vous aimerez aussi
 Indicateurs
 Indicateurs
 Indicateurs
 Indicateurs