
Budget prévisionnel simple : méthode et tableau clair
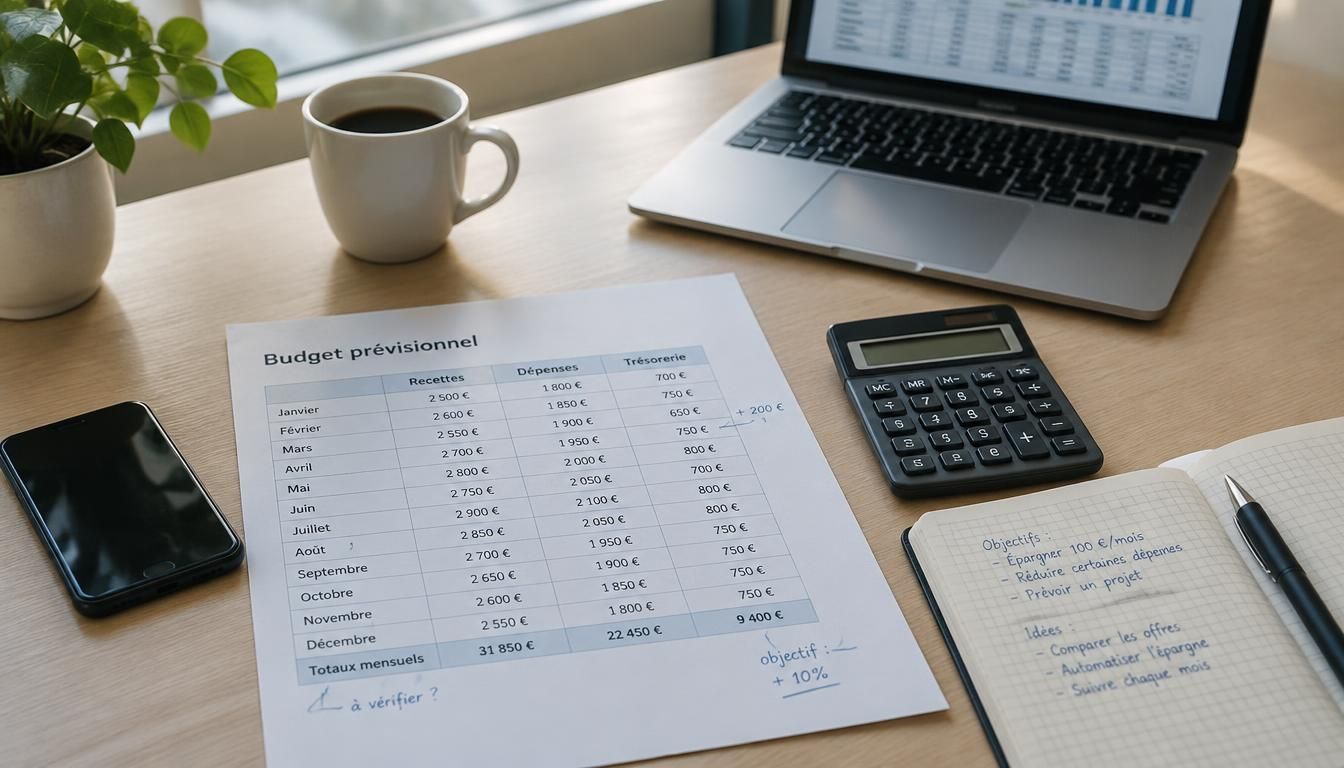
Quand un projet démarre, on veut souvent aller vite sans perdre le contrôle. Le budget prévisionnel simple est un cadre clair qui vous aide à anticiper les recettes, les dépenses et les écarts possibles avant même de vous lancer. Il constitue une base pratique pour décider, ajuster et sécuriser votre prévision. En quelques lignes bien construites, vous voyez déjà si votre idée tient debout, si la trésorerie suivra et si votre choix financier reste cohérent.
Un budget prévisionnel simple aide à voir où va l’argent avant même de lancer un projet. Il permet de poser un cadre prévisionnel lisible, utile pour une entreprise en création comme pour une activité déjà en place. Vous gagnez en visibilité, vous limitez les mauvaises surprises et vous facilitez les arbitrages au quotidien. C’est souvent le point de départ d’une gestion plus sereine, surtout quand il faut comparer une idée, une dépense ou une décision.
Comprendre le cadre avant de chiffrer
Avant de remplir le moindre chiffre, il faut comprendre ce que recouvre le budget dans une entreprise. Dans la pratique, ce document sert à faire un plan simple pour une prévision de recettes et de dépenses, sans jargon inutile. Un expert comptable vous dirait qu’il faut d’abord poser le cadre, puis seulement réaliser les calculs. Dans une société en création, ce terme aide à structurer le business et à vérifier si le projet reste viable.
Le mot prévisionnel renvoie à une logique d’anticipation, tandis que le financier indique la dimension chiffrée du projet. Un budget complet n’est pas forcément compliqué : il aide à faire le tri entre les postes utiles et ceux qui brouillent le résultat. Pour une affaire, ce document gratuit peut aussi servir de base à un financement bancaire ou à un outil de gestion plus large. Dans ce cadre, chaque entreprise gagne à garder une situation lisible. Vous pourriez également être intéressé par prévision de trésorerie.
Définir simplement ce qu’on met derrière le mot “budget”
Le budget correspond à une estimation des flux à venir sur une période donnée. Dans un business de création, il sert à poser un cadre financier avant d’engager des frais. Le budget prévisionnel simple ne cherche pas la perfection ; il aide surtout à faire apparaître les grandes masses, à partir d’une exploitation réaliste. Pour une entreprise, ce document reste utile même quand la situation change vite. Pour aller plus loin, lisez budget prévisionnel exemple.
- Il s’agit d’un plan chiffré, pas d’une promesse gravée dans le marbre.
- Il relie une prévision à des recettes et à des dépenses concrètes.
- Il aide à faire un premier tri dans les postes financiers.
- Il sert de document de pilotage pour une société ou un projet.
- Il permet de réaliser un suivi plus calme, même sans expert à disposition.
Exemple simple : si votre projet prévoit 4 000 € de recettes et 3 200 € de dépenses, le budget montre un excédent de 800 €. Cette lecture rapide aide à faire un premier choix avant de lancer l’exploitation. Le cadre devient alors plus concret, et le terme budget prend tout son sens.
Pourquoi ce cadre aide à piloter une entreprise ou un projet
Un budget bien posé aide à gérer une entreprise sans naviguer à vue. Il permet de faire une prévision utile, de suivre le plan et de contrôler les écarts au fil du temps. Pour une création, ce cadre rassure aussi les partenaires, car il montre que le projet a été réfléchi. Dans un contexte business, la prévisionnel financier devient alors un appui de décision, pas seulement un exercice comptable. Pour approfondir ce sujet, consultez notre guide sur budget prévisionnel entreprise.
Le budget aide aussi à faire un lien entre la situation actuelle et le résultat attendu. Quand un expert examine un dossier, il regarde souvent si le cadre reste cohérent avec l’exploitation prévue. Cette logique évite de confondre intuition et données réelles. En pratique, un budget bien construit sert autant à préparer qu’à réaliser.
Comment distinguer budget, prévision et prévisionnel financier
Le budget est la traduction chiffrée d’un objectif. La prévision désigne l’estimation elle-même, souvent sur une période courte ou annuelle. Le prévisionnel financier, lui, va plus loin : il rassemble plusieurs hypothèses et sert de document de référence pour une entreprise ou une société. Cette nuance aide à faire le bon plan selon la situation. En complément, découvrez trésorerie prévisionnelle.
En clair, le budget vous dit où vous voulez aller, la prévision indique ce que vous pensez encaisser ou dépenser, et le prévisionnel financier organise l’ensemble. Pour une création, cette différence compte, car elle aide à choisir le bon niveau de détail. Un cadre complet n’est pas toujours nécessaire ; parfois, un outil simple suffit pour réaliser un premier résultat exploitable.
Construire un tableau de prévision sans se perdre
Pour établir un budget lisible, le plus simple est de partir d’un tableau unique avec quelques lignes bien choisies. Chaque ligne doit correspondre à une recette, une dépense ou une charge identifiable. Un logiciel ou un tableur gratuit peut suffire, à condition de garder un plan clair. Le budget prévisionnel simple devient alors un outil concret : vous préparez vos hypothèses, vous calculez les totaux, puis vous vérifiez si le résultat reste positif.
Le secret, c’est de ne pas multiplier les colonnes inutiles. Un cadre prévisionnel complet n’exige pas dix onglets ; il demande surtout de la cohérence entre la ligne, l’hypothèse et le montant. Pour faire ce travail, il faut établir des données mensuelles ou annuelles, puis contrôler les écarts. Dans un document financier, chaque prévision doit rester compréhensible pour pouvoir être comparée au réel.
| Période | Recettes | Dépenses | Solde | Cumul |
|---|---|---|---|---|
| Mois 1 | 2 500 € | 1 900 € | 600 € | 600 € |
| Mois 2 | 2 200 € | 2 100 € | 100 € | 700 € |
| Mois 3 | 2 800 € | 2 300 € | 500 € | 1 200 € |
Choisir la bonne période de suivi pour un budget mensuel ou annuel
La période dépend de votre projet et de votre niveau de visibilité. Un budget mensuel aide à suivre les variations de trésorerie, alors qu’un budget annuel donne une vue plus globale. Pour une entreprise en création, le suivi mensuel reste souvent plus utile au départ. Il permet de faire des ajustements rapides et de garder un cadre financier réaliste.
Si vous préparez un business saisonnier, la prévision doit tenir compte des mois forts et des mois faibles. Le prévisionnel financier devient alors un outil de contrôle, surtout quand les charges tombent avant les recettes. Un expert recommande souvent de commencer simple, puis d’élargir le plan si la situation l’exige.
Remplir les lignes du tableau avec des hypothèses réalistes
Pour établir chaque ligne, partez de données vérifiables : devis, historiques, abonnements, ou estimations prudentes. Une hypothèse trop optimiste fausse le budget dès le départ. Il vaut mieux calculer un montant légèrement inférieur que surestimer une recette. Ce réflexe aide à faire un document plus solide et à préparer des décisions plus sereines.
Dans un logiciel, vous pouvez créer des catégories simples : ventes, achats, loyers, communication, charges sociales, frais bancaires. Chaque ligne doit rester lisible pour que le budget financier serve vraiment à la gestion. En pratique, un bon plan tient surtout à la qualité des hypothèses.
Calculer le solde et vérifier si le plan tient la route
Le solde se calcule en retirant les dépenses des recettes. Si le résultat est positif, le budget tient mieux ; s’il est négatif, il faut revoir les hypothèses. Cette vérification ne prend que quelques minutes, mais elle change tout pour une entreprise ou une société en démarrage.
Avant de réaliser une version finale, contrôlez chaque ligne, puis comparez le cumul d’un mois à l’autre. Un document complet reste simple tant qu’il permet de vérifier l’équilibre général. C’est souvent là que l’on voit si le plan financier reste crédible ou non.
- Choisir une période cohérente avec l’activité.
- Établir des catégories claires et stables.
- Calculer les recettes avant de détailler les dépenses.
- Vérifier chaque formule après saisie.
- Comparer le cumul à la trésorerie disponible.
- Préparer une version de secours si les hypothèses changent.
Erreurs fréquentes à éviter : oublier une charge, mélanger TTC et HT, reprendre une hypothèse trop ancienne, négliger une dépense ponctuelle ou laisser une formule cassée. Un budget bien construit repose sur la vigilance, pas sur la chance.
Anticiper les recettes, les charges et la trésorerie
Quand on prépare une prévision, il faut regarder au-delà du simple chiffre d’affaires. Le budget doit intégrer les revenus attendus, mais aussi les charges qui tombent avant les encaissements. Dans une entreprise, cette différence peut créer un vrai écart de trésorerie. Le budget prévisionnel simple sert alors à gérer le rythme réel de l’activité, pas seulement le résultat théorique.
Pour éviter les mauvaises surprises, il faut prévoir les recettes avec prudence et classer chaque dépense selon sa nature. Une société en création peut paraître rentable sur le papier tout en manquant de cash pendant deux mois. C’est là que le prévisionnel financier devient utile : il aide à économiser, à contrôler et à préparer des solutions de financement si besoin. Le terme trésorerie prend alors tout son sens.
Estimer les recettes sans surestimer la demande
Les recettes doivent rester réalistes, surtout au démarrage d’un projet. Mieux vaut partir d’un revenu prudent et l’augmenter ensuite si les ventes suivent. Pour une affaire, cette méthode évite de bâtir un budget sur une hypothèse trop ambitieuse. Le plan gagne en crédibilité, et le résultat devient plus fiable.
- Basez-vous sur des ventes mensuelles prudentes.
- Ajoutez seulement les revenus réellement probables.
- Différenciez les revenus récurrents des revenus ponctuels.
- Vérifiez les saisons fortes et les périodes creuses.
- Gardez une marge de sécurité dans chaque hypothèse.
Par exemple, si vous attendez 3 000 € de revenu en avril mais seulement 1 800 € en mai, le budget doit le montrer clairement. Le prévisionnel financier aide alors à anticiper les creux et à garder le contrôle sur l’exploitation.
Classer les charges fixes, variables et exceptionnelles
Les charges fixes reviennent chaque mois : loyer, assurance, abonnement, salaire, logiciel. Les charges variables changent selon l’activité : achats, transport, commissions, publicité. Les charges exceptionnelles, elles, apparaissent plus rarement : panne, remplacement, frais de création. Ce classement aide à faire un budget plus lisible et à préparer les bons arbitrages.
Dans un document financier, chaque ligne doit être rangée pour que la prévision reste exploitable. Une entreprise gagne beaucoup à distinguer ce qui est certain de ce qui dépend du volume d’activité. Cette méthode facilite aussi l’épargne de précaution.
Protéger la trésorerie avec une marge de sécurité
Pour gérer la trésorerie, gardez toujours une réserve. Une marge de sécurité équivalente à un à trois mois de charges fixes est souvent une base prudente. Elle permet de faire face à un retard de paiement, à une baisse de revenu ou à un imprévu bancaire. Sans cette réserve, le budget peut sembler correct tout en fragilisant le projet.
Concrètement, si votre entreprise encaisse 2 400 € en janvier, puis seulement 1 500 € en février, la trésorerie peut devenir tendue si 2 000 € de charges tombent au même moment. Le budget prévisionnel simple vous aide justement à voir ce creux avant qu’il ne pèse sur l’exploitation.
- Conserver une épargne dédiée aux imprévus.
- Décaler certaines dépenses non urgentes.
- Relancer les paiements clients rapidement.
- Suivre les encaissements chaque semaine.
Cette discipline financière protège votre projet et évite de confondre activité rentable et trésorerie saine.
Lire le résultat et ajuster son plan au fil du temps
Une fois le budget posé, il faut le relire régulièrement. Le résultat ne dit pas seulement si vous gagnez ou perdez de l’argent ; il montre aussi si vos hypothèses tiennent encore. Dans une entreprise, un prévisionnel financier n’est jamais figé. Il évolue avec l’exploitation, les retards, les nouveautés et les décisions prises en cours de route.
Le bon réflexe consiste à comparer le prévu et le réalisé chaque mois. Cela permet de contrôler les écarts, de vérifier les lignes sensibles et de préparer un nouveau plan si nécessaire. Un document financier bien suivi aide à économiser, à garder une épargne disponible et à sécuriser le projet. C’est souvent ce suivi qui fait la différence entre une gestion subie et une gestion maîtrisée.
Comprendre ce que révèle un excédent ou un déficit
Un excédent signifie que les recettes dépassent les dépenses. C’est un signal positif, mais il faut vérifier qu’il ne repose pas sur une hypothèse trop optimiste. Un déficit, au contraire, montre que le budget ne couvre pas encore toutes les charges. Dans les deux cas, le résultat doit être lu avec prudence.
- Un excédent peut financer une épargne de sécurité.
- Un déficit peut annoncer un besoin de financement.
- Un résultat stable rassure sur la viabilité du plan.
- Un écart important signale une hypothèse à revoir.
- Une lecture mensuelle évite les mauvaises surprises.
Par exemple, un excédent de 900 € en mars peut sembler confortable, puis un déficit de 400 € en avril rappelle que la trésorerie reste fragile. Le budget prévisionnel simple sert justement à lire ces mouvements sans se tromper.
Ajuster le plan quand la réalité s’éloigne des hypothèses
Si le prévu et le réalisé divergent, il faut ajuster vite. Réduisez une charge, repoussez une dépense, ou révisez une recette trop ambitieuse. Pour une création, ce réflexe évite de laisser un écart s’installer. Un expert conseille souvent de corriger le plan dès qu’une ligne bouge de façon durable.
Dans un business, ce travail de contrôle aide à garder un cadre complet et à protéger la société contre les tensions inutiles. Le prévisionnel financier devient alors un outil vivant, pas un simple document de départ.
Mettre à jour le document pour garder une vision fiable
La mise à jour régulière reste essentielle. Chaque mois, reprenez les chiffres réels, ajustez les hypothèses et comparez-les au budget initial. Un logiciel peut faciliter ce suivi, mais un outil gratuit suffit souvent au départ. L’important est de connecter vos données réelles au document de base.
Cette routine permet de faire évoluer le plan sans perdre la cohérence d’ensemble. Elle aide aussi à préparer les prochaines décisions, à mieux gérer la trésorerie et à renforcer l’épargne de précaution. En pratique, un budget suivi de près devient un vrai guide financier.
- Mettre à jour les chiffres à date fixe.
- Comparer chaque ligne au mois précédent.
- Réviser les hypothèses trop optimistes.
- Conserver une version historique du document.
Vous gardez ainsi une vision fiable, utile pour l’entreprise comme pour le projet personnel.
FAQ – Questions fréquentes sur le budget prévisionnel simple
À quoi sert un budget prévisionnel simple quand on démarre un projet ?
Il sert à anticiper les recettes, les dépenses et la trésorerie avant de s’engager. Vous voyez plus vite si le projet tient la route.
Quelle différence entre un budget et un prévisionnel financier ?
Le budget fixe un cadre chiffré, tandis que le prévisionnel financier rassemble plusieurs hypothèses et scénarios pour mieux comparer le prévu au réel.
Faut-il utiliser un logiciel pour établir ce document ?
Non, un tableur gratuit peut suffire au départ. Un logiciel devient utile si vous voulez automatiser les calculs et suivre plusieurs lignes plus facilement.
Comment savoir si les hypothèses sont réalistes ?
Vérifiez-les avec vos données passées, des devis ou des estimations prudentes. Si une prévision paraît trop belle, elle l’est souvent.
Que faire si la trésorerie devient insuffisante ?
Réduisez les charges, décalez les dépenses non urgentes et cherchez un financement temporaire si besoin. Le plus important est de réagir vite.
Peut-on créer un modèle gratuit et le réutiliser chaque mois ?
Oui, et c’est même conseillé. Un modèle réutilisable vous fait gagner du temps et améliore la comparaison des résultats d’un mois à l’autre.
Vous aimerez aussi
 Prévisionnel
 Prévisionnel
 Prévisionnel
 Prévisionnel