
Budget prévisionnel d’entreprise pour mieux piloter
 Pierre
•
8 novembre 2026
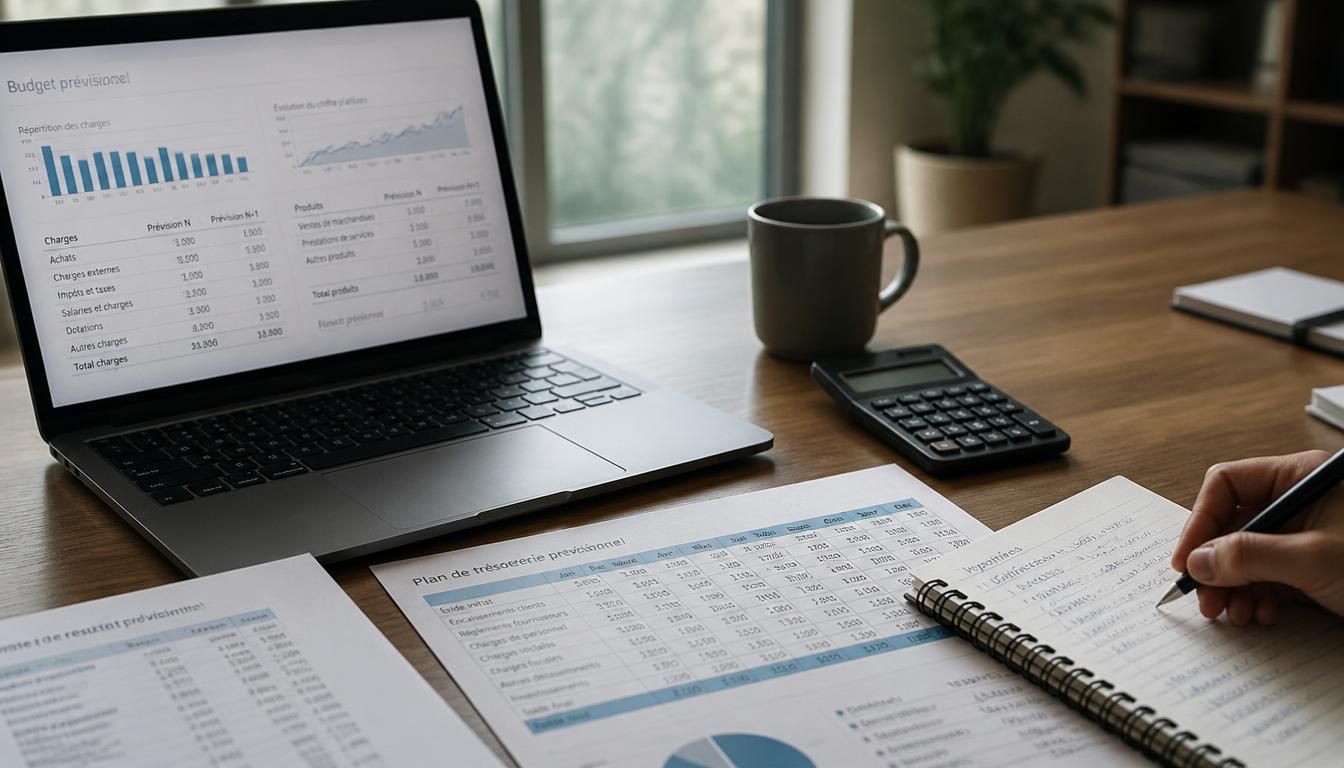
Avant de signer, recruter ou investir, vous avez besoin d’un cap clair. Le budget prévisionnel d’entreprise est ce repère simple qui transforme des idées en chiffres lisibles, mois après mois. Il constitue une projection utile de vos recettes, de vos charges et de votre trésorerie, afin d’anticiper les tensions, de comparer les scénarios et de décider avec plus de sérénité. Quand les hypothèses sont bien posées, il facilite le pilotage, sécurise les choix du quotidien et rend votre activité beaucoup plus lisible.
Dans la pratique, ce document aide à passer du flou à l’action. Que vous lanciez une TPE à Lyon, une activité artisanale en Bretagne ou un service en ligne depuis Toulouse, le budget prévisionnel d’entreprise vous permet de vérifier si le projet tient réellement la route. Il sert aussi à préparer un prévisionnel crédible, à éviter les mauvaises surprises et à mieux dialoguer avec un expert-comptable ou un financeur.
Pourquoi ce budget devient vite votre meilleur outil de pilotage
Quand on débute, on pense souvent que le budget n’est qu’un tableau parmi d’autres. En réalité, il devient vite un repère central pour piloter une entreprise sans naviguer à vue. Le budget prévisionnel d’entreprise vous aide à voir si l’activité couvre ses dépenses, à arbitrer un achat et à décider d’un recrutement au bon moment. Il éclaire aussi la gestion quotidienne, surtout quand la trésorerie se tend en fin de mois. En complément, découvrez prévision de trésorerie.
Un budget prévisionnel bien construit apporte quatre bénéfices concrets : il clarifie les objectifs, il montre les zones de risque, il compare les scénarios et il soutient chaque décision importante. Dans une petite entreprise, ce prévisionnel évite par exemple de commander trop tôt du stock, de lancer une campagne trop coûteuse ou de repousser un investissement faute de visibilité. C’est un budget vivant, pas un simple exercice de style.
Comprendre à quoi il sert vraiment
Le budget prévisionnel d’entreprise sert à traduire une ambition en chiffres exploitables. Vous y reliez vos ventes attendues, vos charges fixes et vos besoins de trésorerie, puis vous obtenez une vision cohérente de l’année à venir. Ce prévisionnel devient alors un outil de décision : faut-il embaucher maintenant, attendre trois mois ou revoir le prix de vente ? Dans ce cadre, le budget n’est plus un document administratif, mais un vrai compagnon de gestion. Pour aller plus loin, lisez structure d’un budget prévisionnel professionnel.
Savoir quand il faut s’en servir
On utilise ce budget avant un lancement, au moment d’un investissement, lors d’une demande de financement ou quand l’activité change de rythme. Il est aussi utile en cours d’année, pour vérifier si les hypothèses restent valables. Dès qu’un revenu baisse de 12 % ou qu’une charge grimpe plus vite que prévu, le budget prévisionnel d’entreprise vous aide à réagir sans improviser.
Construire des hypothèses solides sans se tromper sur les chiffres
Tout commence par des hypothèses réalistes. Pour établir un budget prévisionnel d’entreprise crédible, il faut partir de données simples, vérifiables et prudentes. On évite les promesses trop optimistes : mieux vaut prévoir moins et ajuster ensuite que surestimer le revenu et manquer de cash au troisième mois. Le bon modèle repose sur une prévision claire, documentée et cohérente avec votre exercice.
Voici cinq points à poser dès le départ : le niveau de vente attendu, le délai d’encaissement, le montant des charges fixes, les coûts variables liés à l’activité et les dépenses exceptionnelles. Dans un scénario prudent, on peut par exemple retenir 70 % du chiffre d’affaires espéré les trois premiers mois, puis remonter progressivement. Ce budget reste plus solide qu’un modèle trop flatteur.
Estimer les recettes avec réalisme
Pour estimer la recette, partez du nombre de clients, du panier moyen et de la fréquence d’achat. Si vous vendez un service à 120 euros et que vous ciblez 18 clients par mois, le revenu attendu est simple à calculer. Mais le prévisionnel doit aussi intégrer les retards de paiement et les périodes creuses. Une recette bien estimée donne une base saine au budget.
Recenser toutes les charges à prévoir
Le piège classique consiste à oublier une charge récurrente ou une charge ponctuelle. Pensez au loyer, aux assurances, aux abonnements, aux salaires, aux frais bancaires et aux achats liés à l’exercice. Ce budget doit aussi intégrer les dépenses de lancement, souvent sous-estimées. En listant chaque charge, vous obtenez un modèle plus fiable et un revenu net plus lisible.
Découper l’année pour suivre les mois sans perdre le fil
Un budget annuel ne suffit pas toujours. Pour bien suivre votre trésorerie, il faut découper l’exercice en mois et regarder ce qui entre, ce qui sort et ce qui reste disponible. Le budget prévisionnel d’entreprise gagne alors en précision, car il révèle les décalages entre ventes et encaissements. Un plan mensuel permet aussi de repérer plus vite les périodes de tension. Pour approfondir ce sujet, consultez notre guide sur prévisionnel exemple.
La mensualisation apporte trois avantages : elle rend le suivi plus fin, elle facilite les corrections rapides et elle améliore la lecture de la liquidité. Par exemple, une activité saisonnière de restauration peut réaliser 30 % de son budget sur juillet et août, puis beaucoup moins en hiver. Sans répartition mensuelle, le financier risque de croire que tout va bien alors que la trésorerie se dégrade en avril.
| Mois | Lecture utile |
|---|---|
| Janvier à mars | Tester la stabilité du budget et vérifier les premières entrées |
| Avril à juin | Mesurer les écarts et ajuster les dépenses |
| Juillet à septembre | Gérer la saisonnalité et protéger la trésorerie |
| Octobre à décembre | Préparer la clôture et le budget suivant |
Choisir un horizon de 12 mois
Le plus souvent, le budget couvre 12 mois, car cet horizon correspond à la lecture d’un exercice complet. Cela permet de comparer les périodes, de suivre les cycles d’activité et de préparer les décisions financières importantes. Si votre activité démarre en cours d’année, vous pouvez adapter le plan à une durée plus courte, mais la logique reste la même : voir venir.
Répartir les montants mois par mois
Répartir les montants évite les surprises. Une charge annuelle de 6 000 euros peut être ventilée à 500 euros par mois, tandis qu’une recette saisonnière sera concentrée sur quelques périodes. Ce budget prévisionnel d’entreprise devient alors un outil de suivi concret, surtout si vous notez les écarts chaque mois et non seulement à la fin de l’année.
Faire parler les écarts entre prévision et réalité
Le vrai intérêt du budget apparaît quand vous le confrontez au réel. Un écart n’est pas forcément un échec : il indique simplement qu’une hypothèse doit être relue. Le budget prévisionnel d’entreprise devient alors un outil de gestion active, capable de montrer si la vente progresse plus vite que prévu ou si une charge dérive. C’est ainsi qu’un expert pilote une activité avec méthode.
Pour lire les écarts, observez quatre points : le chiffre d’affaires réalisé, les dépenses réelles, le niveau de trésorerie et le résultat obtenu. Par exemple, si vous aviez prévu 10 000 euros de recette et que vous n’en encaissez que 8 500, l’écart de 1 500 euros doit être expliqué. Est-ce un retard commercial, un prix trop haut ou un calendrier mal calibré ? Le budget sert précisément à poser ces questions.
Lire les écarts sans se tromper
Un écart se lit toujours avec contexte. Un dépassement de charge de 8 % peut être acceptable si le revenu a progressé de 15 %. En revanche, un décalage répété sur plusieurs mois signale un problème de prévision. Le budget prévisionnel d’entreprise aide alors à distinguer l’aléa ponctuel d’une tendance durable, ce qui change tout pour le pilotage.
Corriger les hypothèses au bon moment
Quand les écarts se répètent, il faut corriger le budget sans attendre la fin de l’exercice. Vous pouvez revoir les volumes de vente, ajuster les charges variables ou décaler une dépense d’investissement. Ce budget prévisionnel d’entreprise doit rester souple, car un bon outil n’est pas figé : il s’améliore à mesure que vous apprenez de l’activité.
Utiliser un modèle simple pour gagner du temps à la création
Au moment de la création, partir d’un modèle évite de perdre des heures à tout reconstruire. Un bon modèle gratuit vous donne une base claire pour structurer le budget prévisionnel d’entreprise, puis l’adapter à votre projet. L’objectif n’est pas de remplir un document standard, mais de gagner du temps tout en gardant une lecture financière propre et exploitable. Vous pourriez également être intéressé par exemple previsionnel simple.
Un modèle utile contient cinq éléments : les recettes attendues, les charges fixes, les charges variables, la trésorerie mensuelle et le résultat prévisionnel. Dans un tableau type, chaque ligne correspond à une catégorie, chaque colonne à un mois, et une dernière ligne synthétise le solde. Ce format simple aide l’entreprise à visualiser l’ensemble sans se perdre dans des calculs inutiles.
Ce qu’un bon modèle doit contenir
Le meilleur modèle reste celui qui colle à votre activité. Il doit être gratuit ou facile à dupliquer, lisible, modifiable, compatible avec un tableur et assez précis pour intégrer vos postes clés. Si vous travaillez avec un comptable, demandez-lui de vérifier les rubriques de départ. Un modèle bien pensé rend le budget plus fiable dès la création.
Adapter le support à votre projet
Une activité de conseil, une boutique en ligne et un atelier artisanal n’ont pas les mêmes postes. Vous devez donc personnaliser le support en fonction de vos ventes, de vos stocks et de vos délais d’encaissement. Le modèle gratuit n’est qu’un point de départ ; le vrai travail consiste à le faire coller à votre entreprise, puis à le mettre à jour régulièrement.
Relier le prévisionnel aux décisions financières du quotidien
Un budget n’a de valeur que s’il influence vos choix. Le budget prévisionnel d’entreprise doit servir à décider, pas seulement à calculer. Il éclaire les besoins de financement, les arbitrages de dépenses et les priorités de trésorerie. Quand il est bien suivi, il devient un repère financier utile pour toute l’équipe, du dirigeant au directeur administratif.
Voici quatre décisions qu’il aide à prendre : demander un financement au bon moment, reporter une dépense non urgente, ajuster les stocks, ou renforcer la marge sur une ligne d’activité. Si le budget montre un manque de trésorerie de 4 000 euros dans deux mois, vous pouvez agir avant que la tension ne s’installe. C’est là que le prévisionnel prend tout son sens.
| Décision | Effet attendu |
|---|---|
| Réduire une charge | Améliorer le résultat financier |
| Décaler un achat | Préserver la trésorerie |
| Revoir un prix | Sécuriser la marge |
| Chercher un financement | Compenser un besoin temporaire |
Anticiper les besoins de financement
Quand le budget révèle un pic de dépenses, il faut anticiper le financement avant d’être sous pression. Vous pouvez rechercher une ligne de crédit, négocier un délai fournisseur ou revoir le calendrier d’investissement. Le budget financier vous donne ici une longueur d’avance, car il montre quand le besoin apparaît et combien il représente.
Transformer le document en outil de décision
Le bon réflexe consiste à relire le budget chaque mois, à comparer les chiffres et à décider vite. Si le résultat s’améliore, vous pouvez investir davantage ; s’il se dégrade, vous devez freiner. Ce budget prévisionnel d’entreprise devient alors un outil simple, concret et réellement utile pour orienter la stratégie de votre activité.
FAQ – Questions fréquentes sur la construction d’un budget d’entreprise
À quoi sert un budget prévisionnel dans une petite structure ?
Il sert à anticiper les recettes, les charges et la trésorerie pour éviter les mauvaises surprises. Dans une petite structure, le budget aide surtout à décider vite et à garder une vision claire du financier.
Quelle différence entre budget prévisionnel et prévisionnel financier ?
Le budget prévisionnel décrit les recettes et les dépenses attendues, tandis que le prévisionnel financier regroupe souvent plusieurs documents, dont la trésorerie et le résultat. Le budget reste donc une brique essentielle du prévisionnel financier.
Faut-il mensualiser les chiffres dès le départ ?
Oui, si possible. La mensualisation permet de suivre le budget plus finement, de voir les écarts plus tôt et de protéger la trésorerie. C’est particulièrement utile quand l’activité varie selon les saisons.
Peut-on construire un budget fiable avec peu de données ?
Oui, à condition de rester prudent et de poser des hypothèses simples. Même avec peu d’historique, vous pouvez établir un budget cohérent en vous basant sur vos prix, vos volumes et vos charges réelles.
Un modèle gratuit suffit-il pour démarrer ?
Oui, un modèle gratuit peut très bien servir de base, surtout au lancement. L’essentiel est de le personnaliser, de vérifier les rubriques et de le mettre à jour régulièrement pour qu’il reste utile à votre entreprise.

Vous aimerez aussi
 Prévisionnel

 Prévisionnel
 Prévisionnel
 Prévisionnel