
Virements internes : comprendre le compte 58
 Pierre
•
26 octobre 2026
Quand une entreprise fait circuler de l’argent d’un compte à l’autre, tout paraît simple sur le moment. Pourtant, derrière ce mouvement discret, la comptabilité doit suivre avec précision. Les virements internes représentent justement ces transferts entre comptes d’une même entité, sans intervention d’un tiers. Ils jouent un rôle essentiel pour la trésorerie, la traçabilité et la lecture des soldes, notamment quand il faut passer d’une banque à une caisse ou d’un compte à un autre.
En pratique, ce mécanisme s’inscrit dans une logique de suivi rigoureux, comme le ferait une banque ou une caisse bien tenue. Il évite les confusions, sécurise les fonds et facilite les contrôles au quotidien.
Comprendre le compte 58 et son rôle de passage
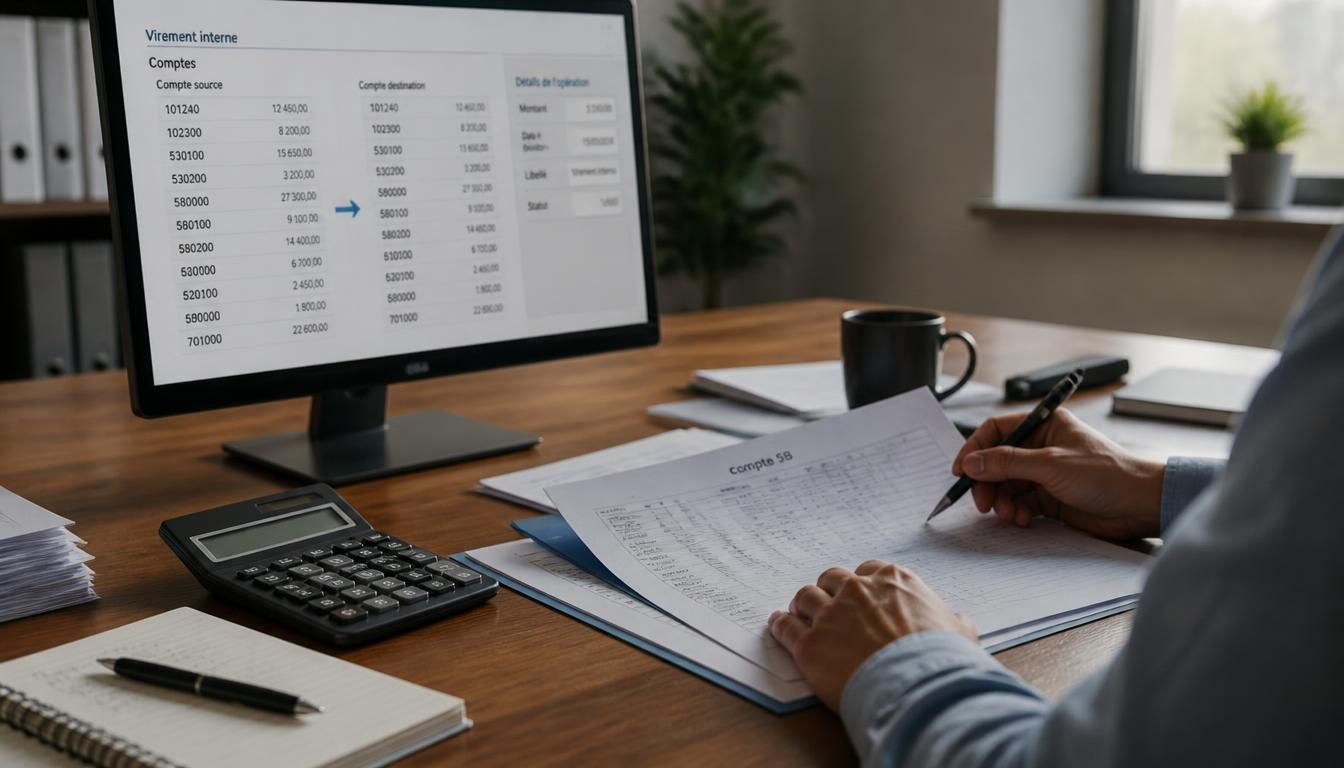
Le compte 58 sert de zone de transit dans le PCG : il enregistre un transfert comptable avant sa contrepartie finale. Dans le journal, l’inscription permet de relier deux mouvements sans créer de doublon. Pour une entreprise, ce passage technique aide à suivre la trésorerie et à garder un bilan lisible. Le comptable y voit un outil simple : une inscription d’entrée, puis une inscription de sortie, dans le même plan de suivi. C’est utile quand le journal doit refléter un transfert interne entre deux comptes de trésorerie.
Concrètement, le PCG prévoit ce compte pour les opérations temporaires. Le comptable l’utilise afin d’éviter qu’un même flux soit compté deux fois dans le journal. Cette logique de transfert interne est précieuse dans le bilan, car elle laisse une trace claire sans gonfler artificiellement la trésorerie. Dans le journal, chaque inscription doit rester cohérente avec le plan comptable et avec le sens du mouvement. L’entreprise gagne ainsi en fiabilité, surtout quand plusieurs transferts se succèdent dans la journée.
À quoi sert exactement le compte 58 ?
Le mécanisme est simple : le compte 58 reçoit un transfert provisoire, puis il est apuré dès que l’autre compte est mouvementé. Ce fonctionnement évite les doublons dans le journal comptable et sécurise la lecture du bilan. Dans le cadre du PCG, il sert de relais technique entre deux comptes de trésorerie. Le plan comptable l’encadre pour que chaque inscription reste lisible et que le comptable puisse justifier le chemin du fonds. Sans ce passage, le suivi interne devient vite confus.
Pourquoi ce compte doit rester temporaire
Sa vocation est de transit : il ne doit jamais conserver un solde durable. Le journal comptable doit montrer un aller et un retour, avec une inscription symétrique. Si le transfert reste en attente, le solde du compte 58 signale un écart à corriger. Dans le plan du PCG, cette règle protège la cohérence du bilan et évite les erreurs d’affectation. Le comptable vérifie donc que chaque inscription trouve sa contrepartie dans le journal, afin de revenir à zéro.
Passer les écritures sans se tromper
Pour enregistrer correctement un transfert, commencez par identifier la date exacte et le montant précis. Ensuite, choisissez le bon journal, puis saisissez l’écriture en respectant le débit et le crédit. Enfin, contrôlez chaque ligne pour vérifier la comptabilisation. Cette méthode simple évite les écarts et rend le journal plus lisible. Dans un cas courant, le comptable peut débiter un compte bancaire et créditer le compte de passage, puis faire l’opération inverse sur l’autre ligne du journal.
Le point clé, c’est la symétrie. Une écriture mal datée ou un montant mal repris suffit à fausser la comptabilisation. Voici un schéma type, utile pour visualiser la logique.
| Compte débité | Compte crédité |
|---|---|
| Compte 58 | Compte bancaire source |
| Compte bancaire destinataire | Compte 58 |
Avec ce schéma, le journal montre clairement la ligne de sortie puis la ligne d’arrivée. Le débit et le crédit restent équilibrés, ce qui facilite la comptabilisation et le contrôle du montant.
Le schéma débit-crédit expliqué simplement
Imaginez une ligne qui sort d’un compte et une autre qui arrive sur un second compte. Le journal doit raconter cette histoire ligne par ligne, sans ambiguïté. Le débit marque l’un des côtés de l’écriture, le crédit l’autre côté, et l’inscription doit rester symétrique. Si vous relisez le journal, vous devez comprendre d’un coup d’œil où part le montant et où il arrive. C’est la base d’une comptabilisation propre.
Exemple d’écriture comptable pas à pas
Prenons 2 500 euros transférés d’un compte bancaire A vers un compte bancaire B. Le journal enregistre d’abord la sortie, puis l’entrée, à la même date. Vous débitez le compte de passage et vous créditez le compte source, puis vous faites l’inverse sur la ligne suivante. Pour vérifier la saisie, contrôlez que le montant est identique, que la date correspond et que le libellé décrit bien le transfert. Une erreur de ligne se repère vite quand le journal est relu calmement.
Suivre les mouvements entre comptes et protéger la trésorerie
Dans la vie d’une société, les transferts servent souvent à répartir les fonds entre plusieurs poches de liquidités. Un virement peut alimenter une banque secondaire, renforcer une caisse ou sécuriser un compte trop exposé. Le mouvement bancaire interne n’a rien à voir avec un paiement à un tiers : ici, l’argent reste dans le périmètre de la société. Le transit doit donc être clair, car il influence directement la trésorerie et le suivi financier.
On utilise aussi ce mécanisme pour ajuster les soldes en fin de journée, regrouper des disponibilités ou préparer un règlement. Dans une société avec plusieurs points de caisse, le transfert de fonds aide à garder une vision simple des disponibilités. Le suivi bancaire devient plus lisible si chaque virement est tracé dans le journal. Sans cette discipline, la trésorerie paraît plus forte ou plus faible qu’elle ne l’est réellement.
- Répartir les fonds entre une banque principale et une banque secondaire
- Alimenter une caisse avant une période de dépenses
- Rééquilibrer les soldes après une encaissement important
- Sécuriser des liquidités en limitant l’argent dormant sur un seul compte
Pour garder une trésorerie saine, vérifiez chaque transfert, comparez les relevés bancaires et contrôlez le journal chaque jour. Ce réflexe évite les oublis et les écarts financiers.
Quand transférer des fonds d’un compte à l’autre ?
Vous transférez des fonds quand un compte devient trop chargé, quand une caisse manque de liquidités ou quand un compte bancaire doit être renforcé. Le but est de garder un transit fluide et adapté aux besoins réels. Un virement interne répond alors à une logique pratique : répartir, ajuster, sécuriser. Le mouvement bancaire reste interne à la société, donc il ne crée pas de dette externe ni de recette nouvelle.
Comment garder une trésorerie lisible au quotidien
Le plus utile est de suivre les flux chaque matin, surtout si plusieurs opérations passent par la banque et la caisse. Le journal doit refléter chaque transfert sans retard, afin que le contrôle financier reste fiable. En relisant les mouvements bancaires, vous voyez vite si un fonds a été déplacé deux fois ou s’il manque une écriture de transit. Cette discipline protège la société et simplifie les rapprochements.
Vérifier, solder et clôturer proprement en fin d’exercice
Avant la clôture, prenez le temps de contrôler le journal, les montants et les dates. Le fichier de suivi doit montrer que chaque inscription a une contrepartie claire. Un conseil simple : relisez les mouvements de transit un par un, puis comparez-les avec les relevés et les soldes. À la fin de l’exercice, le bilan doit rester cohérent, sans reste inexpliqué sur le compte de passage. Cette information est capitale pour éviter une clôture bancale.
Le plus souvent, les erreurs viennent d’un oubli de comptabilisation, d’une date mal saisie ou d’un montant mal ventilé. Si le fichier affiche encore un solde sur le compte 58, il faut le solder avant la clôture. Gardez aussi les justificatifs, car ils facilitent le contrôle et la relecture des inscriptions. Un conseil de méthode : conservez le même format de fichier d’un exercice à l’autre pour gagner en lisibilité.
- Vérifier que le journal contient bien les deux lignes de chaque transfert
- Contrôler les dates, les montants et les libellés dans le fichier
- Solder le compte de passage avant la clôture
- Conserver les justificatifs pour chaque inscription sensible
Quand tout est propre, le bilan reflète la réalité et la clôture se fait sans écart. C’est souvent à ce moment que l’on voit si la méthode de suivi était rigoureuse.
Pourquoi le solde doit être nul à la clôture
Le principe est simple : le compte de transit ne doit pas porter de valeur résiduelle. S’il reste un solde, cela signifie qu’une inscription manque ou qu’un transfert a été mal affecté. Dans le bilan, cet écart brouille la lecture et peut fausser l’exercice. Le bon réflexe consiste à solder ce compte avant la clôture, puis à vérifier que le fichier de suivi confirme bien le retour à zéro.
Les vérifications utiles avant de fermer l’exercice
Commencez par relire le journal, puis contrôlez chaque date et chaque montant. Ensuite, assurez-vous que tout a été soldé et que le fichier de travail ne contient plus d’écart. Un conseil pratique : comparez les inscriptions avec les relevés pour repérer les oublis. Cette dernière vérification évite une clôture approximative et protège la cohérence du bilan.
FAQ – Questions fréquentes sur les virements internes
Quelle différence entre un transfert interne et un virement à un tiers ?
Le transfert interne reste dans la même entité, alors qu’un virement à un tiers sort du périmètre de la société. Le journal ne raconte donc pas la même opération.
Le compte 58 doit-il toujours être soldé ?
Oui, le PCG attend un solde nul à la clôture. Si le journal laisse un reste, il faut corriger l’écriture avant la fin de l’exercice.
Comment savoir si l’écriture a été passée au bon journal ?
Le bon journal est celui qui suit la nature du mouvement. Relisez la ligne, le débit, le crédit et la date pour vérifier la cohérence.
Que faire si un écart apparaît à la clôture ?
Reprenez le journal, comparez les montants et cherchez l’inscription manquante. Un petit écart signale souvent un oubli de saisie ou de transfert.
Faut-il conserver un justificatif pour chaque mouvement ?
Oui, c’est le meilleur conseil pour sécuriser le suivi. Le justificatif aide à relier le journal, la banque, la caisse et la clôture.
Vous aimerez aussi
 Prévisionnel

 Prévisionnel
 Prévisionnel
 Prévisionnel