
Quelle écriture pour une franchise d’assurance ?
 Pierre
•
22 octobre 2026
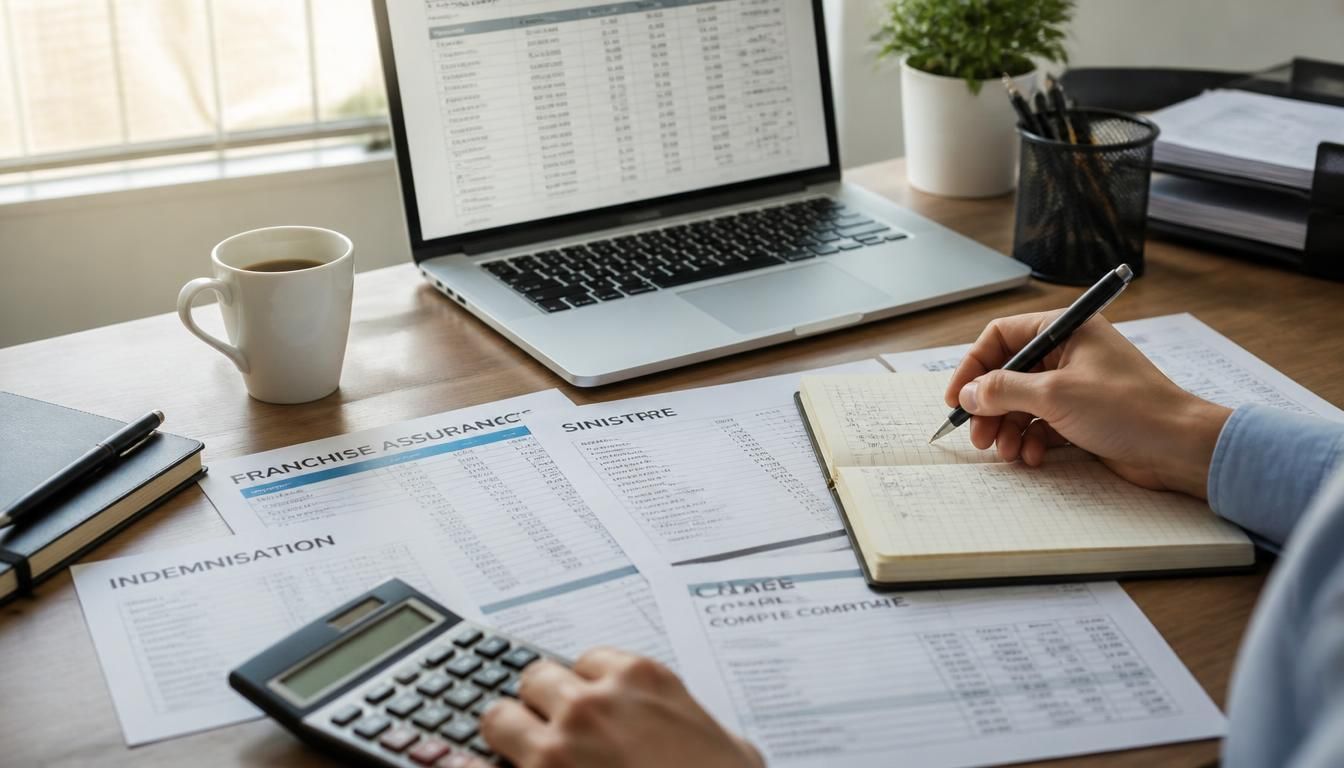
Après un sinistre, le reste à charge peut vite surprendre, surtout quand la facture du garagiste arrive avant le chèque de l’assureur. Dans ce contexte, le compte comptable franchise assurance sert à clarifier ce qui relève de la réparation, de la part non remboursée et de l’écriture à passer. Comprendre ce mécanisme vous évite les erreurs de ventilation et vous aide à enregistrer correctement chaque charge, sans brouiller votre comptabilité ni votre lecture du dossier.
La franchise existe pour partager le risque prévu au contrat d’assurance, et elle impacte directement l’entreprise quand un véhicule ou un bien est endommagé. Avant d’écrire la moindre ligne, vous devez savoir ce qui est remboursé, ce qui reste à votre charge, et comment traiter un exemple concret, comme une voiture envoyée chez le garagiste après un choc.
Pourquoi la franchise change tout dans la comptabilisation
La franchise n’est pas un détail technique : elle modifie la façon dont vous lisez le sinistre, le contrat et l’indemnité. En pratique, elle représente la part qui reste à la charge de l’entreprise après intervention de l’assurance. Si le garagiste facture 1 200 € et que l’indemnité couvre 1 000 €, les 200 € restants ne disparaissent pas : ils doivent être compris dans le cadre comptable et fiscal, puis enregistrés proprement.
Retenez trois idées simples : la franchise est prévue par le contrat ; elle correspond au montant non remboursé ; elle traduit la logique du contrat entre l’assureur et le professionnel. Dans ce cas, la comptabilité doit distinguer la charge de réparation, l’indemnité reçue et la franchise supportée par l’entreprise. C’est essentiel pour éviter de confondre un remboursement avec une dépense définitive.
- Définir la franchise comme un reste à charge prévu à l’avance.
- Identifier le montant réellement payé par l’assurance.
- Vérifier si le sinistre touche un bien professionnel ou un véhicule.
- Contrôler la valeur de la facture avant toute écriture.
Les erreurs fréquentes viennent souvent d’une lecture trop rapide du dossier. Avant de comptabiliser, évitez de mélanger la charge de réparation avec l’indemnité, de négliger le droit applicable au contrat, d’oublier la facture du garagiste ou de supposer que la franchise est automatiquement neutralisée. Dans une entreprise, ce réflexe protège aussi le suivi des garanties et la justification des écritures.
Comprendre le mécanisme avant d’écrire la première ligne
La franchise fonctionne comme une clause du contrat : l’assurance intervient, mais seulement jusqu’au montant prévu, et l’indemnité ne couvre pas toujours tout. Le droit comptable impose alors de constater la charge au bon niveau, sans effacer le reste à charge. Vous devez donc distinguer le remboursement attendu du montant que vous supportez réellement, car la franchise n’est pas un produit, mais bien une charge supportée dans le cadre du sinistre.
Ce que l’entreprise doit vérifier avant de comptabiliser
Avant toute écriture, l’entreprise rassemble les pièces utiles pour sécuriser le dossier. Il faut vérifier la déclaration de sinistre, la facture du garagiste, le relevé de l’assureur, et l’identité du responsable si un tiers est en cause. Pour un bien professionnel endommagé, la valeur de remplacement, la garantie mobilisée et le caractère professionnel de l’usage doivent aussi être contrôlés.
- La déclaration ou le constat du sinistre.
- La facture détaillée du garagiste.
- Le décompte de l’assurance et de l’indemnité annoncée.
- Les éléments prouvant l’usage professionnel du bien.
Quel traitement comptable retenir quand l’assurance ne rembourse pas tout ?
Quand l’assurance ne rembourse pas la totalité, il faut comptabiliser chaque élément séparément. La réparation, l’indemnité, la franchise et le reste à charge ne se traitent pas automatiquement comme une seule somme. Le principe de non-compensation est central : on ne mélange pas une charge avec un produit, même si, dans la pratique, le dossier semble simple. C’est souvent là que l’erreur arrive.
| Élément | Traitement |
|---|---|
| Réparation | Charge enregistrée au coût réel |
| Indemnité | Produit ou créance sur l’assureur |
| Franchise | Part non remboursée, supportée par l’entreprise |
| Reste à charge | Différence finale après remboursement |
Pour comptabiliser correctement, commencez par enregistrer la facture du garage, puis la créance ou le remboursement attendu de l’assureur, puis la franchise comme charge résiduelle. Ensuite, vérifiez si le paiement au garage a été fait directement ou si la somme doit aller au tiers réparateur plus tard. Cette méthode fonctionne dans la pratique, quel que soit le montant du dossier.
- Analyser la facture et isoler la part de réparation.
- Comptabiliser l’indemnité annoncée par l’assureur.
- Débiter la charge non remboursée correspondant à la franchise.
- Contrôler la cohérence entre paiement, remboursement et clôture.
Exemple simple : vous réglez 1 500 € au garage, l’assureur rembourse 1 200 €, et la franchise reste à 300 €. L’écriture doit refléter cette réalité, sans compenser artificiellement les montants. Si l’indemnité arrive après la clôture, vous constatez d’abord la charge, puis la créance sur l’assureur, et enfin le remboursement quand il intervient. Cette fonction de suivi évite les écarts d’un exercice à l’autre.
Passer les écritures sans mélanger charges et produits
Le schéma est simple : au débit, vous enregistrez la charge de réparation ou la part non remboursée ; au crédit, vous constatez le droit à remboursement ou le règlement reçu. Dans un cas concret, la facture du garage est comptabilisée d’abord, puis l’indemnité de l’assureur vient réduire la créance. Vous pouvez ainsi comptabiliser l’opération sans brouiller le sens économique de l’écriture.
Quand le remboursement arrive plus tard
Si le sinistre a lieu en octobre et que le remboursement n’arrive qu’en janvier, la clôture doit refléter la situation réelle à la date de fin d’exercice. L’élément à retenir est la créance sur l’assureur, même si la somme n’est pas encore versée. En janvier, vous enregistrez automatiquement le paiement reçu, puis vous soldez le montant attendu. Cette fonction de suivi évite qu’un dossier ouvert en octobre ne fausse les comptes de janvier.
Cas pratiques pour enregistrer une franchise sur un véhicule professionnel
Sur une auto utilisée par l’entreprise, un sinistre peut immobiliser le véhicule plusieurs jours, parfois plus d’une semaine si les pièces tardent. Le garagiste chiffre alors la remise en état, l’assurance calcule son indemnité, et la franchise reste à la charge de l’exploitation. En comptabilité, il faut suivre le dommage, l’endommager initial, puis la réparation, sans perdre de vue l’impact fiscal.
Dans un cas courant, une auto de service heurte un muret sous la pluie, l’immobilisation bloque les tournées, et le garagiste annonce 2 400 € de travaux. L’assurance verse 2 000 € et la franchise de 400 € reste à supporter. La comptabilité doit alors distinguer la charge de réparation, l’indemnité reçue et la part non remboursée, surtout si le contrat prévoit une garantie spécifique.
- Identifier le véhicule auto concerné et son usage professionnel.
- Vérifier la facture du garagiste et la durée d’immobilisation.
- Isoler la franchise, l’indemnité et le reste à charge.
- Contrôler si l’auto est endommagée par un choc, l’eau ou un autre dommage.
- Noter l’effet du sinistre sur l’activité de l’entreprise.
Selon le garage, l’assureur ou le tiers responsable, le traitement varie légèrement. Si le tiers est responsable, l’assureur peut verser une indemnité différente. Si le garage facture directement l’entreprise, la pièce justificative doit rester claire. Et si le véhicule est une auto de société, la vigilance fiscale est absolue : vous devez déduire seulement ce qui est admis, sans confondre franchise et réparation.
- Le garage peut facturer l’entreprise directement ou attendre le remboursement.
- L’assureur peut indemniser avant ou après la réparation.
- Le tiers responsable peut modifier le montant restant à charge.
Exemple chiffré : en octobre, une auto endommagée coûte 980 € de remise en état, avec 180 € de franchise. L’assurance rembourse 800 € en janvier. Si l’entreprise paie le garage en octobre, puis reçoit l’indemnité en janvier, la comptabilité doit suivre le décalage sans erreur. Le point fiscal reste le même : la charge nette correspond à ce que l’entreprise supporte réellement.
Le cas le plus courant: un véhicule auto endommagé
Quand une auto professionnelle est endommagée, le garagiste établit d’abord le devis, puis la réparation suit, parfois avec immobilisation du véhicule. L’entreprise enregistre ensuite la facture, l’indemnité d’assurance et la franchise. En comptabilité, le traitement fiscal dépend de la nature de la dépense et du caractère professionnel de l’auto.
Les variantes à connaître selon le garage et le tiers responsable
Le garagiste peut être payé avant ou après l’assurance, et le garage peut aussi attendre un accord sur l’indemnisation. Si un tiers est responsable, le dossier change de logique, car le recours peut modifier le crédit attendu. En octobre comme en janvier, vous devez vérifier qui verse quoi, ce qui doit être déduit, et si l’eau, un choc ou un autre événement a causé le dommage. Le principe absolu reste le même : suivre la facture réelle et la part non couverte.
FAQ – Questions fréquentes sur la franchise et son traitement en comptabilité
La franchise est-elle toujours une charge à comptabiliser ?
Oui, dès lors qu’elle reste à la charge de l’entreprise dans le cadre du contrat d’assurance. Elle constitue une charge distincte du remboursement.
Faut-il enregistrer séparément l’indemnité d’assurance et la facture du garagiste ?
Oui, pour respecter le principe de non-compensation. La facture, l’indemnité et la franchise doivent être suivies séparément.
Que faire si le remboursement arrive après la clôture ?
Vous constatez la créance à la clôture, puis vous enregistrez le remboursement quand il arrive. Le cadre comptable reste cohérent.
Comment traiter un sinistre auto avec immobilisation du véhicule ?
Vous comptabilisez la réparation, puis l’indemnité et la franchise. L’auto immobilisée peut aussi peser sur l’activité opérationnelle.
La franchise a-t-elle un impact fiscal ?
Oui, car elle influence la charge nette supportée par l’entreprise et la manière de justifier la dépense dans le cadre fiscal.
Vous aimerez aussi
 Indicateurs

 Indicateurs
 Indicateurs
 Indicateurs